O financiamento de terreno e construção Caixa permite comprar o lote e construir a casa no mesmo contrato. A linha se chama “Aquisição de Terreno e Construção”: a Caixa paga o terreno ao vendedor e libera o dinheiro da obra em parcelas, conforme a construção avança. O prazo de pagamento pode chegar a 35 anos.
A linha interessa a quem procura lote em Piracicaba para erguer a própria casa. Em 07/10/2026, os anúncios de terreno residencial do portal Terrenos à Venda tinham preço mediano de R$ 250.000, área mediana de 300 m² e metro quadrado mediano de R$ 851. Nos lotes de até 250 m², o terreno mediano custava R$ 169.000. São preços pedidos pelos anunciantes, não valores de vendas fechadas. Quem soma o lote e a obra chega a uma conta bem maior do que o preço do terreno, e é nesse ponto que o financiamento entra.
Este texto reúne o que as páginas e as cartilhas oficiais da Caixa informam, consultadas em 7 de outubro de 2026: modalidades, percentual financiado, prazo, liberação do dinheiro, exigências sobre o terreno e o projeto, uso do FGTS, Minha Casa Minha Vida e custos extras. Cada número vem de fonte oficial, com a origem indicada. Onde não foi possível confirmar uma informação, o texto avisa. Se você pretende usar o financiamento de terreno e construção Caixa em Piracicaba, a leitura serve como roteiro de perguntas para levar à agência. O texto também explica o que olhar no lote antes de fechar negócio, porque a Caixa só financia a obra em terreno que atenda às regras dela.
As regras e as taxas do financiamento de terreno e construção Caixa mudam, e a análise de crédito é individual. Nada aqui substitui uma simulação. Antes de fechar o lote, use o simulador oficial da Caixa e converse com uma agência ou com um correspondente. O portal Terrenos à Venda não tem parceria com a Caixa e não oferece crédito. O conteúdo é informativo e não constitui conselho financeiro.
Como funciona o financiamento de terreno e construção Caixa
Na prática, o crédito funciona como um empréstimo habitacional com duas partes: o valor do lote, pago de uma vez ao vendedor, e o valor da obra, liberado aos poucos. O imóvel fica em alienação fiduciária, ou seja, é a garantia da dívida até a quitação. A seguir, as modalidades, os números principais e o caminho do dinheiro.
Modalidades do financiamento de terreno e construção Caixa
A cartilha de construção da Caixa, na versão de dezembro de 2025, lista as modalidades para casas isoladas. A primeira é a Aquisição de Terreno e Construção, em que você financia a compra do lote e a obra em um único momento. A segunda é a Construção em Terreno Próprio, em que o lote já está no seu nome e o crédito cobre só a obra. Há ainda a conclusão de obra, restrita a recursos do FGTS, e a reforma.
A diferença importa para quem ainda não tem o lote. Na aquisição de terreno e construção Caixa, o terreno precisa ser de propriedade de terceiros, ou seja, de quem vende. Na construção em terreno próprio, o lote precisa estar no nome de todos os proponentes que participam do financiamento. Em ambos os casos, o imóvel deve ser residencial, unifamiliar e destinado à moradia própria.
E o lote sozinho? Quem pesquisa se a Caixa financia terreno sem obra encontra respostas diferentes na internet. As páginas e a cartilha atuais da Caixa, consultadas para este artigo, não listam financiamento de lote isolado entre as modalidades de habitação para pessoa física. Uma página antiga de perguntas frequentes ainda no ar menciona o terreno sem construção, mas traz outros dados desatualizados, como o limite anterior do SFH. Por isso, este ponto fica como não confirmado: pergunte na agência antes de contar com crédito apenas para o lote. A Caixa mantém uma página própria sobre financiamento de lote urbanizado residencial, que é uma linha distinta da aquisição de terreno e construção. Para entender essa alternativa, leia o guia sobre financiamento de terreno.
Quanto financia, prazo, taxa e limite do SFH
Sobre o percentual, a cartilha de construção informa financiamento de até 80% do valor total da obra, dependendo da capacidade de pagamento e da modalidade. A Caixa, em suas perguntas frequentes, fala em cotas de até 90% para financiamentos habitacionais, a depender da modalidade, dos recursos e do sistema de amortização, SAC ou Price. Para terreno e construção, a referência específica é a cartilha, com 80%. O valor final sai da análise da Caixa, e a prestação não pode passar de 30% da renda familiar bruta mensal.
O prazo de amortização vai de 60 a 420 meses, até 35 anos, e varia conforme a modalidade e a idade do proponente mais velho. A soma do prazo de obra, do prazo de amortização e da idade do proponente mais velho não pode passar de 80 anos e 6 meses. A obra tem prazo próprio: de 2 a 24 meses, com prorrogação excepcional até 30 meses no SBPE e até 36 com FGTS.
O limite do SFH, o sistema que dá as condições mais favoráveis, é de R$ 2,25 milhões de valor de avaliação do imóvel. A Caixa informa esse teto em suas perguntas frequentes, e ele decorre da mudança aprovada pelo Conselho Monetário Nacional em outubro de 2025, que elevou o limite anterior de R$ 1,5 milhão.
Sobre a taxa financiamento de terreno Caixa, este artigo não cita número para o crédito com recursos da poupança (SBPE). Os valores na imprensa e em blogs variam, e a página oficial consultada não traz taxa fixa para essa linha. A taxa depende do perfil, do prazo e do relacionamento com o banco, e só o simulador mostra a sua. Os contratos usam a TR e amortização pelo SAC ou pela tabela Price.
Como o dinheiro é liberado e o que se paga durante a obra
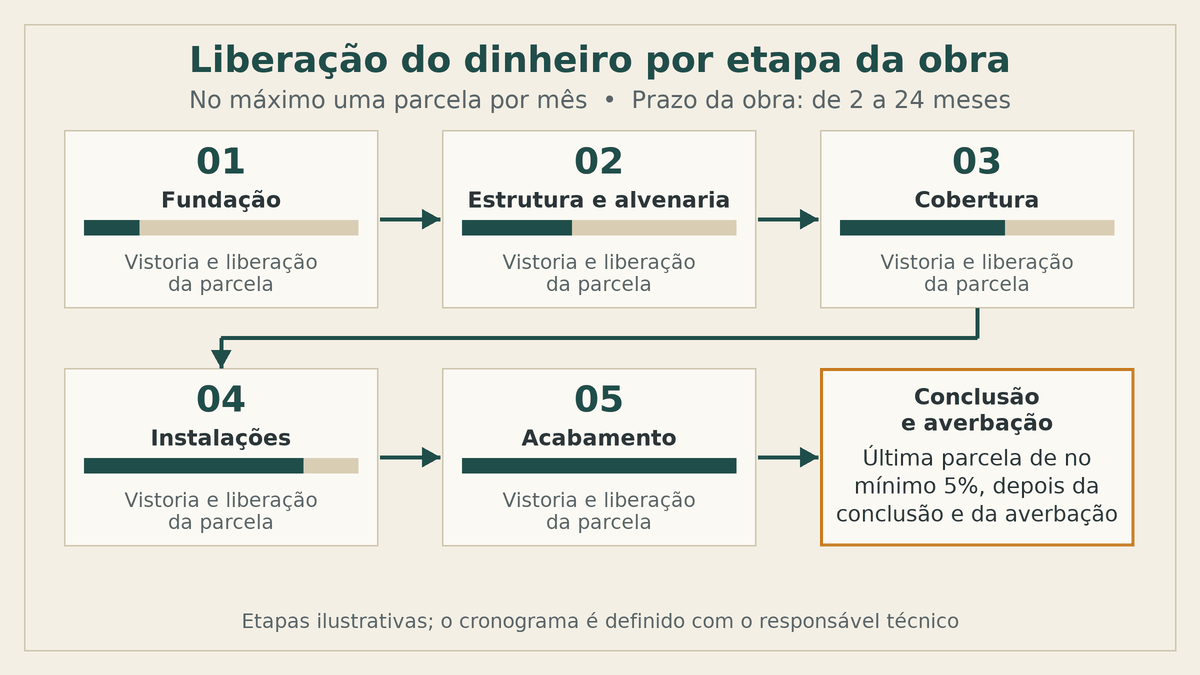
No financiamento de terreno e construção Caixa, o terreno é pago ao vendedor por crédito em conta, e o valor é liberado quando o contrato registrado no cartório é apresentado à Caixa. A obra, conforme a página da Caixa sobre aquisição de terreno e construção, segue um cronograma físico-financeiro, preenchido por você e pelo responsável técnico na Proposta de Construção Individual (PCI). Para liberar cada etapa, o responsável técnico assina uma planilha de levantamento de serviços, e a Caixa faz vistorias periódicas. O dinheiro entra na sua conta como reembolso, para pagar os serviços executados. Uma parcela é liberada por mês, no máximo.
Por isso, o cronograma precisa conversar com o orçamento e com a contratação dos serviços: o desembolso depende da comprovação da evolução da obra, e você paga os fornecedores antes de ser reembolsado. Uma mudança relevante no projeto ou no cronograma deve ser combinada com a Caixa e com o responsável técnico antes de ser executada.
Nos contratos do SBPE, a modalidade permite antecipar parte do dinheiro: até 20% do valor financiado, limitado ao valor do terreno, entre a primeira e a segunda parcelas do cronograma. A última parcela, de no mínimo 5%, só sai depois da conclusão da obra e da averbação na matrícula do imóvel.
Durante a obra, você paga juros sobre o percentual já liberado, a atualização monetária, os seguros MIP e DFI e a tarifa de administração, quando houver. A amortização da dívida só começa depois da conclusão da obra, com a apresentação do habite-se e a averbação da construção na matrícula, etapas que a Caixa trata como obrigatórias para encerrar a obra. A Caixa não concede valor complementar: se o projeto mudar ou a obra custar mais do que o previsto, a diferença sai do seu bolso. Durante a fase de obra, o FGTS também não pode ser usado para quitar a dívida antes do prazo.
Passo a passo do financiamento de terreno e construção Caixa
O caminho do financiamento de terreno e construção Caixa começa na simulação e termina com o contrato registrado. Segundo a Caixa, são cinco movimentos. Primeiro, você simula o financiamento para saber de quanto vai precisar. Segundo, reúne documento oficial de identificação, comprovante de renda e a última declaração do Imposto de Renda com o recibo de entrega, e leva tudo a uma agência ou a um correspondente. Terceiro, a Caixa analisa o cadastro e informa as condições permitidas: valor de financiamento, prestação, prazo e possibilidade de usar o FGTS. Quarto, a Caixa avalia o terreno e o projeto. Quinto, você assina o contrato e o registra no cartório de imóveis, com apresentação à Caixa em até 30 dias, conforme a cartilha de crédito habitacional.
A ordem prática costuma incomodar quem está começando: o projeto aprovado na prefeitura é obrigatório para contratar, e o alvará é exigido para liberar as parcelas de obra. Ou seja, parte do trabalho técnico precisa andar antes de o dinheiro chegar. Planeje esse tempo e esse custo desde a escolha do lote.
O que conferir no terreno e no projeto antes de fechar o lote
A Caixa só aceita o imóvel como garantia se ele cumprir condições mínimas. O terreno precisa estar em área urbana, regularizado no cartório, livre e desembaraçado de ônus, com certidão de matrícula de inteiro teor, individualizada e atualizada. Se o plano é um financiamento de terreno e construção Caixa, peça a matrícula antes de assinar qualquer proposta de compra. Para ajudar na escolha, veja o guia como escolher terreno em Piracicaba.
A infraestrutura básica também entra na conta. A cartilha exige via de acesso, abastecimento de água, energia elétrica, iluminação pública, solução de esgoto e de escoamento de águas pluviais, e avisa que acesso, água, energia e iluminação já devem estar implantados quando a proposta é apresentada. Lotes em loteamentos em Piracicaba costumam facilitar essa verificação, mas a conferência é sua e do responsável técnico.
Olhe também o lote pensando na casa: dimensões, topografia, acesso, regras de ocupação e eventuais limitações urbanísticas. Um terreno que parece adequado na visita pode exigir soluções de projeto mais caras, e um lote inclinado, por exemplo, muda o custo de fundação e de terraplenagem. Veja como isso pesa no artigo sobre terreno em aclive ou declive. Se possível, peça uma avaliação técnica antes de fechar a compra ou de assumir despesas que não voltam.
Do lado do projeto, a Caixa pede o projeto legal aprovado pela prefeitura e os documentos de responsabilidade técnica: ART, no caso de engenheiro, RRT, no de arquiteto, ou TRT, no de técnico em edificações, tanto para o projeto quanto para a execução. A obra só pode começar depois da emissão do alvará. Um detalhe que muda a conta: os valores de terreno e de imóvel que você informa na proposta são apenas informativos. Quem define os valores usados na análise é um profissional indicado pela Caixa. O valor avaliado pode ficar abaixo do preço combinado com o vendedor.
Renda, FGTS, Minha Casa Minha Vida e custos extras
Sobre a renda, a regra é a já citada: prestação de até 30% da renda familiar bruta. Para o FGTS fazer parte do pagamento, você não pode ser dono de outro imóvel residencial urbano no município onde mora, onde trabalha ou onde pretende residir, incluindo os limítrofes e os da mesma região metropolitana. Também não pode ter financiamento ativo no SFH em outra parte do país nem ter recebido desconto do FGTS em outro financiamento habitacional, e o imóvel precisa ser sua moradia. Em outra página, a Caixa cita o mínimo de três anos de trabalho com carteira assinada.
O FGTS pode fazer parte do pagamento nessa modalidade, mas não serve para comprar terreno sem construção. A Caixa verifica o enquadramento a cada movimentação da conta vinculada, conforme a página sobre utilização do FGTS na casa própria. Por isso, peça a confirmação para a sua operação concreta antes de tratar o saldo como entrada garantida.
No financiamento terreno e construção Caixa Minha Casa Minha Vida, a modalidade existe: a página do programa lista a Aquisição de Terreno e Construção entre as modalidades com recursos do FGTS. Os limites de renda familiar mensal bruta foram atualizados pela Portaria MCID nº 333, de 30 de março de 2026, em vigor desde 1º de abril: Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000 e Faixa 3 até R$ 9.600. A Caixa informa ainda o enquadramento de classe média, até R$ 13.000. Nos programas com FGTS, a taxa nominal vai de 4% a 10% ao ano, conforme a renda e o ano orçamentário. Confirme a sua faixa na agência.
Agora, os custos extras. Além da entrada, entram o ITBI, as custas de escritura e de registro, os seguros e as tarifas do banco, o projeto, o alvará e a taxa do responsável técnico. Em Piracicaba, a alíquota do ITBI é de 3% (Lei Complementar nº 477/2025, art. 250), e, com alienação fiduciária, o recolhimento fica para a aprovação do contrato pelo agente fiduciário (art. 252, parágrafo 2º). O cálculo completo está no artigo sobre o ITBI em Piracicaba. O valor da tarifa de avaliação da Caixa não foi confirmado em fonte oficial e fica fora desta conta.
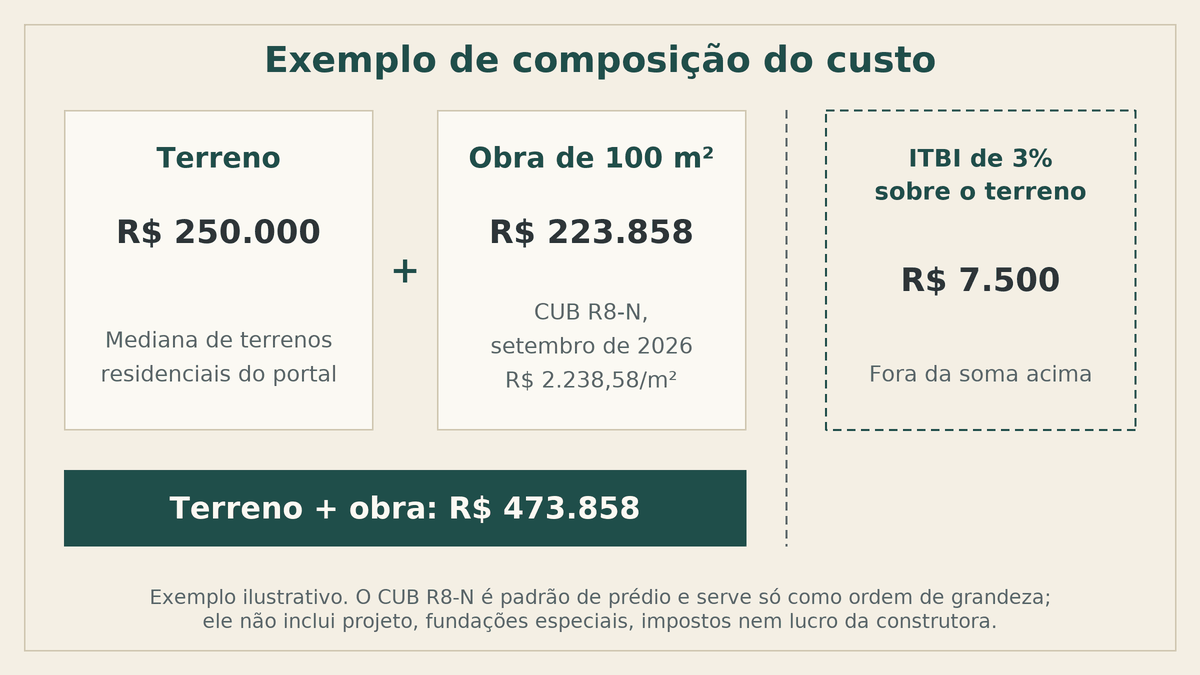
Um exemplo de composição, apenas ilustrativo. Terreno de R$ 250.000, o preço mediano do portal. Obra de 100 m² com base no CUB/SP de setembro de 2026, padrão R8-N, de R$ 2.238,58 por m² sem desoneração (SindusCon-SP): R$ 223.858. Soma: R$ 473.858. O ITBI de 3% sobre o terreno dá R$ 7.500. Se o teto de 80% da cartilha incidisse sobre essa soma, o financiamento chegaria a R$ 379.086,40, e os R$ 94.771,60 restantes sairiam de recursos próprios ou do FGTS, mais o ITBI. Esse é um teto, não uma promessa: a Caixa define o valor de avaliação e a cota na análise. O CUB é um padrão de prédio e serve só como ordem de grandeza. Ele não inclui terreno, projeto, fundações especiais, impostos nem lucro da construtora. A parcela não foi calculada, pois depende de taxa, prazo e sistema de amortização. Simule no site da Caixa. Para comparar com o mercado, veja o valor do metro quadrado em Piracicaba.
O que preparar antes de pedir a proposta e o que perguntar antes de assinar
Antes da simulação, reúna os documentos pessoais, os comprovantes de renda e as informações do lote, e converse com um profissional habilitado para estruturar o projeto, o orçamento e o cronograma. A lista de documentos exigida pode mudar conforme o comprador, o lote e a obra, então confirme com a Caixa ou com o correspondente que vai conduzir a proposta. Na página da Caixa sobre financiamento para construção, a documentação técnica da obra está descrita.
Na simulação, olhe a operação inteira, e não só a primeira prestação: entrada, despesas de documentação, custos de projeto e necessidade de caixa durante a execução. Reserve uma margem para variação de preço e imprevistos, já que a Caixa não cobre o excedente. Antes de assinar, leve estas perguntas à agência:
- Como o contrato separa a compra do terreno das etapas da obra?
- Quais comprovantes serão pedidos em cada liberação e como serão feitas as vistorias?
- O que acontece em caso de atraso, de alteração do projeto ou de ajuste no cronograma?
- Quais seguros, tarifas e encargos se aplicam, como ficam as parcelas durante a obra e quando começa a amortização?
As respostas devem estar claras antes da assinatura. Se algo não estiver, peça por escrito.
Financiamento de terreno e construção Caixa vale a pena? Prós e contras
A resposta depende do seu orçamento, do prazo e da sua tolerância a risco, e este artigo não indica o que fazer. Dá para organizar os pontos que costumam pesar na decisão.
Do lado dos prós, a linha reúne a compra do lote e a obra em um só contrato, com prazo de até 35 anos, e você não precisa ter o valor total na conta no dia da compra. O FGTS pode entrar no pagamento quando as condições são atendidas. Durante a obra, as parcelas são de juros sobre o que foi liberado, e a amortização plena começa só depois da conclusão. E a liberação por etapas cria um controle: cada parcela depende de vistoria e de cronograma.
Do lado dos contras, há juros já na fase de obra, e uma obra atrasada prolonga esse custo. O prazo de construção tem limite, e mudanças de projeto precisam de aprovação prévia da Caixa. Não há valor complementar para cobrir aumento de custo. A avaliação da Caixa pode ficar abaixo do preço que você pagou. A burocracia também pesa: matrícula regular, projeto aprovado, alvará, responsável técnico e vistorias. Soma-se a isso a entrada, o ITBI e as custas de cartório, que precisam estar prontos antes de o dinheiro da obra começar a sair.
Se a ideia é seguir adiante, o primeiro passo é escolher o lote certo, dentro da regra do banco. Veja os terrenos residenciais à venda em Piracicaba, compare com o que o preço do metro quadrado de terreno mostra para a região e consulte a lista completa de terrenos à venda em Piracicaba. Com o lote em mente, faça a simulação do financiamento de terreno e construção Caixa no site do banco e leve a matrícula para a agência ou para um correspondente.


