Comprar um terreno e começar a construir em seguida pode parecer um único projeto — e, em algumas linhas de crédito, a operação pode mesmo reunir as duas etapas. Isso não significa que o banco simplesmente entrega o valor total para o comprador usar como quiser. Há análise de crédito, avaliação do terreno e da proposta de construção, além de acompanhamento da obra.
Na CAIXA, a modalidade de aquisição de terreno e construção foi criada para quem pretende comprar o lote e construir uma moradia. Ela é diferente do financiamento exclusivo de lote urbanizado: nesse segundo caso, o crédito cobre somente o terreno. Entender essa diferença desde o início ajuda a escolher a linha compatível com o plano e a organizar os documentos antes de negociar.
Como funciona a modalidade
Na operação conjunta, o comprador apresenta a proposta para adquirir o terreno e executar a construção residencial. A instituição analisa o cadastro, a capacidade de pagamento e os documentos da operação. Também avalia o terreno e a proposta de construção para definir as condições possíveis para aquele caso.
O projeto precisa estar aprovado pelos órgãos competentes e atender às exigências aplicáveis. A CAIXA também pede documentação técnica da obra. Entre os documentos indicados para construção está a Proposta de Construção Individual (PCI), que deve ser preenchida pelo responsável técnico pela execução e assinada por ele e pelo cliente.
Isso torna essencial envolver um profissional habilitado desde o planejamento. O responsável técnico ajuda a preparar as informações da obra e responde pelos documentos de sua atribuição. Antes de iniciar, verifique também as exigências municipais, as aprovações necessárias e a compatibilidade do projeto com o lote.
O que acontece com a liberação do crédito
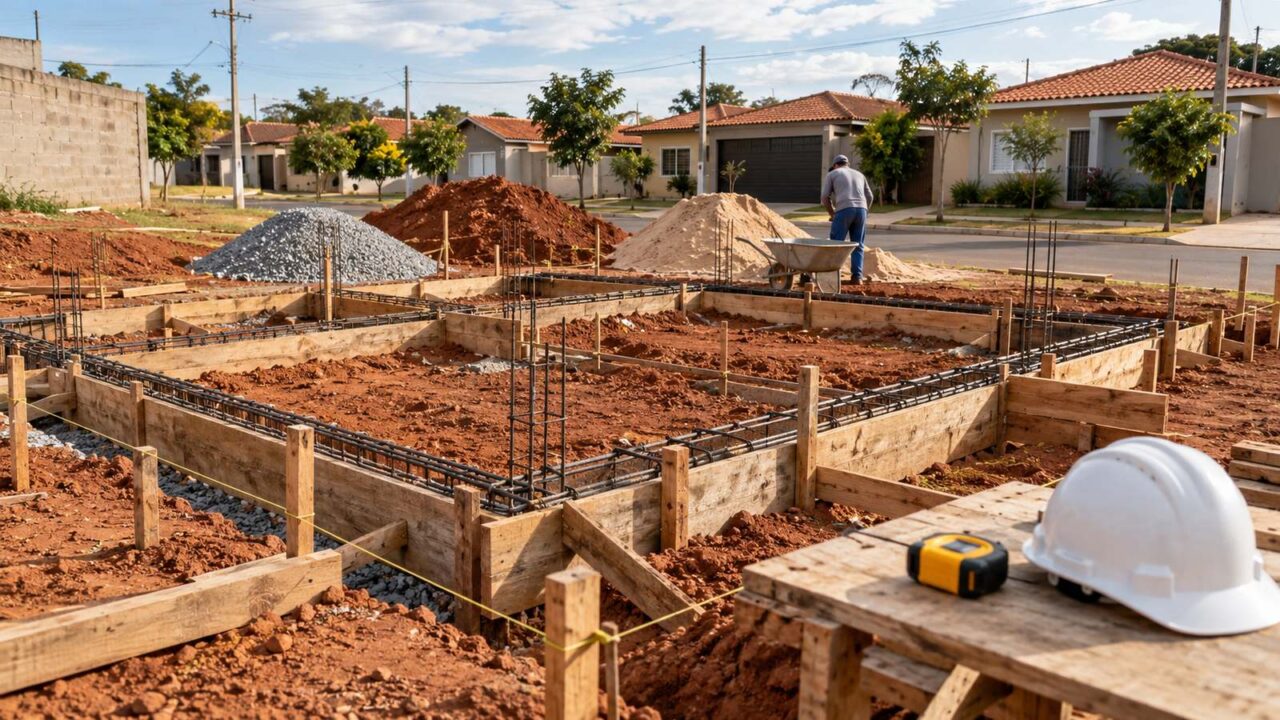
A parte destinada à compra do terreno e os recursos destinados à construção seguem etapas próprias previstas no contrato. Para a obra, a CAIXA informa que acompanha a evolução por meio de vistorias e libera o crédito conforme a execução das etapas previstas no cronograma, declaradas pelo cliente em conjunto com o profissional responsável.
O planejamento financeiro precisa acompanhar esse fluxo. O cronograma deve conversar com o orçamento e a contratação de serviços. Os desembolsos dependem do contrato, da comprovação da evolução e dos procedimentos da instituição.
A conclusão também exige providências formais. A CAIXA indica a apresentação do habite-se e a averbação da construção na matrícula como etapas obrigatórias para caracterizar o encerramento da obra e viabilizar o início da amortização do financiamento. Os detalhes podem variar conforme o contrato, então confirme o fluxo específico antes de começar.
Exemplo hipotético: Rafael e Luana encontram um lote adequado e apresentam um projeto residencial com cronograma elaborado pelo profissional responsável. Se a operação for aprovada, a contratação pode incluir a compra do terreno e a construção. Durante a obra, eles precisam executar as etapas previstas, manter os documentos organizados e acompanhar as vistorias e liberações conforme o contrato. Uma mudança relevante no projeto ou no cronograma deve ser tratada com a instituição e o responsável técnico antes de ser executada.
O FGTS pode entrar na operação?
A CAIXA informa que o FGTS pode fazer parte do pagamento na modalidade de aquisição de terreno e construção. Isso não significa que todo comprador ou todo imóvel seja automaticamente elegível. A utilização depende do enquadramento do trabalhador, do imóvel e da operação nas regras vigentes do FGTS e do financiamento habitacional.
Entre as condições gerais divulgadas pela CAIXA estão requisitos relacionados à finalidade residencial e à situação do comprador. A instituição verifica o enquadramento a cada movimentação da conta vinculada. Por isso, consulte a possibilidade de uso durante a análise e peça confirmação para a operação concreta antes de considerar o saldo como entrada ou como parte garantida do pagamento.
Essa distinção importa porque o FGTS não pode ser usado para comprar terreno sem construção ao mesmo tempo. A modalidade conjunta é diferente da aquisição isolada do lote, mas ainda precisa cumprir as regras aplicáveis. Se você já possui imóvel residencial, financiamento ativo ou pretende usar o fundo em outra situação, relate isso ao agente financeiro para que a análise considere seu caso corretamente.
O que preparar antes de pedir uma proposta
Comece reunindo seus documentos pessoais e comprovantes de renda, além das informações do terreno que pretende adquirir. Converse com um profissional habilitado para estruturar o projeto, o orçamento e o cronograma. A documentação exigida deve ser confirmada com a CAIXA ou com o correspondente que conduzirá a proposta, pois pode depender das características do comprador, do lote e da obra.
Também vale analisar o terreno pensando na construção: dimensões, topografia, acesso, infraestrutura, regras de ocupação e eventuais limitações urbanísticas. Uma área que parece adequada numa visita pode exigir soluções de projeto mais caras. Se possível, peça avaliação técnica antes de fechar a compra ou assumir despesas não reembolsáveis.
Na simulação, observe o conjunto da operação, não só a prestação inicial. Considere o valor de entrada, as despesas de documentação, os custos de projeto e as necessidades de caixa durante a execução. Reserve margem para variações de preço e imprevistos da obra. Os valores e prazos dependerão da análise e das condições oferecidas no momento da contratação.
Perguntas para fazer antes de assinar
Antes de assumir o compromisso, peça que expliquem como o contrato separa a aquisição do terreno das etapas da obra, quais comprovantes serão necessários para cada liberação e como serão feitas as vistorias. Confirme também o que acontece se houver atraso, alteração do projeto ou necessidade de ajustar o cronograma.
Confira quais seguros, tarifas e encargos se aplicam, como as parcelas se comportam durante a execução e quando começa a amortização. Essas respostas devem estar claras antes da assinatura.
Planeje o lote e a obra como um só projeto
O financiamento de terreno e construção pode aproximar a compra do lote e a realização da casa, mas exige preparo técnico e financeiro. Projeto aprovado, responsável técnico, cronograma coerente e compreensão das liberações ajudam a reduzir surpresas ao longo da obra. O FGTS pode ser considerado quando comprador, imóvel e contrato atendem às regras, sempre após confirmação da instituição.
Faça a simulação e organize a documentação antes de escolher. Para começar a busca, veja os terrenos disponíveis e compare as opções com as necessidades do projeto e o orçamento previsto para a construção.